Domain krankenversicherungssystem.de kaufen?
Wir ziehen mit dem Projekt
krankenversicherungssystem.de um.
Sind Sie am Kauf der Domain
krankenversicherungssystem.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenversicherungssystem.de kaufen?
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **

Ähnliche Suchbegriffe für KFZ-7021---KFZ
Top-Angebote
Produkte zum Begriff KFZ-7021---KFZ:
-
KFZ 012051 - KFZ - Kennzeichenhalter, schwarzDiese Kennzeichenhalterung ist für gerade und gewölbte Stoßstangen geeignet. • Farbe: schwarz • witterungsbeständiger Kunststoff • diverse Anschraubmöglichkeiten • für Norm-Kennzeichen der Maße 52 x 11 cm2,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KFZ 18837 - KFZ - Kupplungsschutzkappe, schwarzDie Kupplungskappe bietet zuverlässigen Schutz für die Anhängerkupplung vor Witterungseinflüssen wie Wasser, Rost, Schmutz und Streusalz. Sie bewahrt die Kupplung dauerhaft vor Korrosion und Ablagerungen und trägt damit zur Werterhaltung bei. Gefertigt aus robustem ABS-Kunststoff, ist sie langlebig und witterungsbeständig. Mit einem Durchmesser von 50 mm passt sie auf alle gängigen Kupplungskugeln. Produkttyp: Kupplungskappe Funktion: Schutz vor Wasser, Rost, Schmutz und Streusalz Material: ABS-Kunststoff Durchmesser: Ø 50 mm Eine praktische und unkomplizierte Lösung zum Schutz der Anhängerkupplung – ideal für den täglichen Einsatz und den langfristigen Erhalt der Kupplung.1,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
-
Wann ist der Versicherungsschutz Kfz erlischt?
Der Versicherungsschutz für ein Kfz erlischt in der Regel, wenn die Versicherungsprämie nicht rechtzeitig bezahlt wird. Auch bei grober Fahrlässigkeit oder Vorsatz des Versicherungsnehmers kann die Versicherung den Schutz verweigern. Zudem erlischt der Versicherungsschutz, wenn das Fahrzeug ohne gültige Zulassung oder TÜV unterwegs ist. Bei Verstößen gegen die Versicherungsbedingungen, wie zum Beispiel bei Fahren unter Alkoholeinfluss, kann die Versicherung ebenfalls die Leistung verweigern. Es ist daher wichtig, die Versicherungsbedingungen genau zu kennen und einzuhalten, um den Versicherungsschutz für das Kfz nicht zu gefährden. **
-
Besteht der Kfz-Versicherungsvertrag ruhend oder ungekündigt?
Um diese Frage zu beantworten, müsste man den genauen Vertragsstatus kennen. Ein ruhender Vertrag bedeutet normalerweise, dass er vorübergehend ausgesetzt ist, während ein ungekündigter Vertrag weiterhin in Kraft ist. Es ist daher wichtig, die Vertragsbedingungen und -laufzeit zu überprüfen, um den aktuellen Status des Kfz-Versicherungsvertrags zu bestimmen. **
-
Welche Faktoren beeinflussen die Höhe der Kfz-Versicherungsprämie?
Die Höhe der Kfz-Versicherungsprämie wird von verschiedenen Faktoren beeinflusst, darunter das Alter und die Fahrerfahrung des Versicherungsnehmers, der Fahrzeugtyp und -wert sowie die Region, in der das Fahrzeug genutzt wird. Weitere wichtige Faktoren sind die jährliche Kilometerleistung, der gewählte Versicherungstarif und eventuelle Schadensfreiheitsrabatte. Letztendlich spielen auch individuelle Risikofaktoren wie Unfälle oder Verstöße gegen Verkehrsregeln eine Rolle bei der Festlegung der Versicherungsprämie. **

Welche Faktoren beeinflussen die Höhe der Kfz-Versicherungsprämie? Wie kann man Geld bei der Kfz-Versicherung sparen?
Die Höhe der Kfz-Versicherungsprämie wird durch Faktoren wie Fahrzeugtyp, Alter und Wohnort des Versicherungsnehmers, sowie dessen Fahrverhalten beeinflusst. Um Geld bei der Kfz-Versicherung zu sparen, kann man beispielsweise auf eine höhere Selbstbeteiligung setzen, regelmäßig Tarife vergleichen und auf Rabatte wie Schadensfreiheitsrabatte oder Kombi-Policen achten. Außerdem kann eine jährliche statt monatliche Zahlungsweise Kosten reduzieren. **
Wo KFZ Kennzeichen?
Wo KFZ Kennzeichen? Möchtest du wissen, wo du ein KFZ-Kennzeichen beantragen kannst? Oder suchst du nach Informationen über die Bedeutung von bestimmten KFZ-Kennzeichen? Möchtest du wissen, welche Vorschriften es für die Anbringung von KFZ-Kennzeichen gibt? Oder suchst du nach Tipps, wie du dein KFZ-Kennzeichen personalisieren kannst? Lass mich wissen, wie ich dir weiterhelfen kann. **
Top-Angebote
Produkte zum Begriff KFZ-7021---KFZ:
-
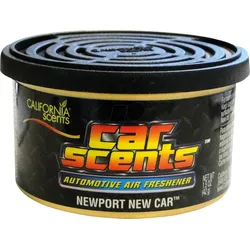
KFZ 7021 - KFZ - Duftdose, Neuwagen-DuftCalifornia Scents Newport New Car Der Duftbaum war gestern, die California Scents Duftdose ist heute! Die California Car Scents wurden speziell für den Einsatz in Fahrzeugen entwickelt und passen perfekt in den Getränkehalter oder verteilen ihren Duft von jeder anderen Position im Fahrzeug. Duftet bis zu 60 Tage lang und damit länger als der altbekannte Duftbaum, außerdem ist der Deckel regulierbar um die Duftintensität einzustellen.4,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KFZ 011150 - KFZ - Kennzeichenhalter, rahmenlosDiese rahmenlose Kennzeichenhalterung ist für gerade und gewölbte Stoßstangen geeignet. • für Norm-Kennzeichen der Maße 52 x 11 cm oder kleiner • zur rahmenlosen Montage der Kennzeichen • kann auf die Abmessungen aller Kennzeichen angepasst werden • extra starker Halt mit 0,8 mm dicker Selbstklebefolie Inhalt • Klettbänder 49 x 8 cm • Selbstklebefolie • Plastikspachtel Hinweis • für ein Kennzeichen12,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KFZ 012051 - KFZ - Kennzeichenhalter, schwarzDiese Kennzeichenhalterung ist für gerade und gewölbte Stoßstangen geeignet. • Farbe: schwarz • witterungsbeständiger Kunststoff • diverse Anschraubmöglichkeiten • für Norm-Kennzeichen der Maße 52 x 11 cm2,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Kfz-SchadensregulierungHandbuch Kfz-Schadensregulierung , Dieses ausführliche Kompendium rund um die Schadensregulierung, lässt keine Einzelfrage offen. Der Schwerpunkt der Erläuterungen liegt in der ausführlichen Auswertung und Darstellung der aktuellen Rechtsprechung. NEU in der 6. Auflage: Die Neuauflage berücksichtigt insbesondere die Flut neu ergangener Entscheidungen insbesondere zu den Themen »Haushaltsführungsschaden« und »Reparaturschaden« Zudem finden die zunehmend bedeutsamen Abwicklungsfragen von Schäden im Zusammenhang mit der zunehmenden Digitalisierung in Fahrzeugen (Assistenzsysteme, zunehmende Automatisierung bis hin zum autonomen Fahren) Berücksichtigung. Assessor Rüdiger Bahlke, Spezialist für Großschäden bei einem großen deutschen Versicherer ist neuer Mitherausgeber. In der Kraftfahrtversicherung werden pro Jahr etwa neun Millionen Schadensfälle mit einem Aufwand von ca. 20 Milliarden Euro reguliert. Mandate zur Regulierung von Sach- und Personenschäden nach einem Verkehrsunfall gehören demnach zum Alltag eines Rechtsanwalts, wobei die damit verbundenen Rechtsprobleme zunehmend komplexer werden und Spezialistenwissen erfordern. Das Werk versetzt den Nutzer in die Lage, kompetent und erfolgreich diese Mandate zu bearbeiten. Mitbegründer und Mitherausgeber bis zu 5. Auflage: Dr. Klaus Himmelreich , Köln Herausgeber: Wolfgang E. Halm , Fachanwalt für Verkehrsrecht, Köln; Dr. Ulrich Staab , Rechtsanwalt, Wiesbaden, Rüdiger Balke , Assessor, Groß- und Personenschadensregulierer bei einem großen Kfz-Versicherer , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20250515, Redaktion: Balke, Rüdiger~Halm, Wolfgang~Staab, Ulrich, Auflage: 25006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Haushaltsführungsschaden; Kfz; Reparaturschaden; Schadensregulierung, Fachschema: Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Ordnungswidrigkeit~Steuergesetz~Steuerrecht - Steuergesetz~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 190, Höhe: 65, Gewicht: 2290, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung bei KFZ Versicherung?
Welche Selbstbeteiligung bei KFZ Versicherung? Die Höhe der Selbstbeteiligung bei einer KFZ Versicherung kann individuell festgelegt werden und beeinflusst in der Regel die Höhe der Versicherungsprämie. Eine höhere Selbstbeteiligung führt in der Regel zu einer niedrigeren Versicherungsprämie, da der Versicherungsnehmer im Schadensfall einen größeren Anteil der Kosten selbst trägt. Es ist wichtig, die Selbstbeteiligung sorgfältig zu wählen, da im Schadensfall dieser Betrag aus eigener Tasche gezahlt werden muss. Es empfiehlt sich, die Selbstbeteiligung so festzulegen, dass sie im Ernstfall finanziell tragbar ist. **
-
Was bedeutet Selbstbeteiligung bei Kfz Versicherungen?
Selbstbeteiligung bei Kfz-Versicherungen bezieht sich auf den Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Je höher die Selbstbeteiligung, desto niedriger sind in der Regel die Versicherungsprämien. Es handelt sich also um eine Art Kostenbeteiligung des Versicherten. Die Selbstbeteiligung dient dazu, dass Versicherungsnehmer nicht bei jedem kleinen Schaden die Versicherung in Anspruch nehmen und somit die Prämien niedrig halten. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss sorgfältig zu wählen, um die passende Balance zwischen Prämienhöhe und Eigenbeteiligung zu finden. **
-
Was bedeutet Selbstbeteiligung bei Kfz Schaden?
Selbstbeteiligung bei Kfz Schaden bedeutet, dass der Versicherungsnehmer im Falle eines Schadens einen bestimmten Betrag selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Diese Selbstbeteiligung dient dazu, dass Versicherungsnehmer einen Teil der Kosten selbst tragen und dadurch die Versicherungskosten senken. Die Höhe der Selbstbeteiligung kann je nach Vertrag und Versicherungsgesellschaft variieren. Es ist wichtig, die Höhe der Selbstbeteiligung bei Vertragsabschluss zu beachten, da sie Auswirkungen auf die Höhe der Versicherungsprämie hat. In der Regel gilt: Je höher die Selbstbeteiligung, desto niedriger die Versicherungsprämie. **
-
Wann ist der Versicherungsschutz Kfz erlischt?
Der Versicherungsschutz für ein Kfz erlischt in der Regel, wenn die Versicherungsprämie nicht rechtzeitig bezahlt wird. Auch bei grober Fahrlässigkeit oder Vorsatz des Versicherungsnehmers kann die Versicherung den Schutz verweigern. Zudem erlischt der Versicherungsschutz, wenn das Fahrzeug ohne gültige Zulassung oder TÜV unterwegs ist. Bei Verstößen gegen die Versicherungsbedingungen, wie zum Beispiel bei Fahren unter Alkoholeinfluss, kann die Versicherung ebenfalls die Leistung verweigern. Es ist daher wichtig, die Versicherungsbedingungen genau zu kennen und einzuhalten, um den Versicherungsschutz für das Kfz nicht zu gefährden. **
Ähnliche Suchbegriffe für KFZ-7021---KFZ
-
KFZ 18837 - KFZ - Kupplungsschutzkappe, schwarzDie Kupplungskappe bietet zuverlässigen Schutz für die Anhängerkupplung vor Witterungseinflüssen wie Wasser, Rost, Schmutz und Streusalz. Sie bewahrt die Kupplung dauerhaft vor Korrosion und Ablagerungen und trägt damit zur Werterhaltung bei. Gefertigt aus robustem ABS-Kunststoff, ist sie langlebig und witterungsbeständig. Mit einem Durchmesser von 50 mm passt sie auf alle gängigen Kupplungskugeln. Produkttyp: Kupplungskappe Funktion: Schutz vor Wasser, Rost, Schmutz und Streusalz Material: ABS-Kunststoff Durchmesser: Ø 50 mm Eine praktische und unkomplizierte Lösung zum Schutz der Anhängerkupplung – ideal für den täglichen Einsatz und den langfristigen Erhalt der Kupplung.1,30 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
KFZ 18692 - KFZ - Luftentfeuchtersack, 1000gLuftentfeuchtersack 1000g • das Trockenwunder - Schluß mit Feuchtigkeit • befüllt mit recyclebarem Silica Gel • Feuchtigkeitsaufnahme bis zu 500 g • wieder verwendbar ohne Nachfüllen • verhindert Schimmel, Feuchtigkeitsflecken und muffige Gerüche • für die Verwendung in Wohnmobilen, Wohnwagen, Autos, Schränken und Kellern • Trockengewicht: 1 kg • Material Beutel: 100% Polyester6,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
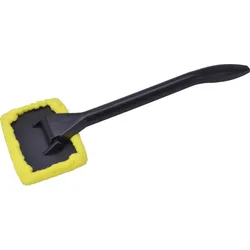
KFZ 18775 - KFZ - Windschutzscheibenreiniger, InnenraumWindschutzscheibenreiniger • einfaches Reinigen der Windschutzscheibe von innen • schafft freie Sicht bei angelaufenen Scheiben • flexibler Kopf • Pflege Bezug: Handwäsche bei 30°C mit mildem Seifenwasser • Gesamtlänge: 385 mm • Maße Platte: 125 x 85 mm (B x H) • Material Griff und Platte: ABS • Material Microfasertuch: Polyester2,55 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Besteht der Kfz-Versicherungsvertrag ruhend oder ungekündigt?
Um diese Frage zu beantworten, müsste man den genauen Vertragsstatus kennen. Ein ruhender Vertrag bedeutet normalerweise, dass er vorübergehend ausgesetzt ist, während ein ungekündigter Vertrag weiterhin in Kraft ist. Es ist daher wichtig, die Vertragsbedingungen und -laufzeit zu überprüfen, um den aktuellen Status des Kfz-Versicherungsvertrags zu bestimmen. **
-
Welche Faktoren beeinflussen die Höhe der Kfz-Versicherungsprämie?
Die Höhe der Kfz-Versicherungsprämie wird von verschiedenen Faktoren beeinflusst, darunter das Alter und die Fahrerfahrung des Versicherungsnehmers, der Fahrzeugtyp und -wert sowie die Region, in der das Fahrzeug genutzt wird. Weitere wichtige Faktoren sind die jährliche Kilometerleistung, der gewählte Versicherungstarif und eventuelle Schadensfreiheitsrabatte. Letztendlich spielen auch individuelle Risikofaktoren wie Unfälle oder Verstöße gegen Verkehrsregeln eine Rolle bei der Festlegung der Versicherungsprämie. **
-
Welche Faktoren beeinflussen die Höhe der Kfz-Versicherungsprämie? Wie kann man Geld bei der Kfz-Versicherung sparen?
Die Höhe der Kfz-Versicherungsprämie wird durch Faktoren wie Fahrzeugtyp, Alter und Wohnort des Versicherungsnehmers, sowie dessen Fahrverhalten beeinflusst. Um Geld bei der Kfz-Versicherung zu sparen, kann man beispielsweise auf eine höhere Selbstbeteiligung setzen, regelmäßig Tarife vergleichen und auf Rabatte wie Schadensfreiheitsrabatte oder Kombi-Policen achten. Außerdem kann eine jährliche statt monatliche Zahlungsweise Kosten reduzieren. **
-
Wo KFZ Kennzeichen?
Wo KFZ Kennzeichen? Möchtest du wissen, wo du ein KFZ-Kennzeichen beantragen kannst? Oder suchst du nach Informationen über die Bedeutung von bestimmten KFZ-Kennzeichen? Möchtest du wissen, welche Vorschriften es für die Anbringung von KFZ-Kennzeichen gibt? Oder suchst du nach Tipps, wie du dein KFZ-Kennzeichen personalisieren kannst? Lass mich wissen, wie ich dir weiterhelfen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.